香港作为中国企业出海最常用的跳板之一,凭借其简单税制、资金自由进出、普通法体系、与内地同文同种等优势,几乎成为所有跨境架构中绕不开的一环。但要真正用好香港公司,光有一个「壳」是远远不够的——注册资本怎么写、经营范围怎么选、要不要做ODI/37号文登记、会不会被认定为CFC、是否满足经济实质要求,这些问题如果处理不当,轻则增加税务和合规成本,重则埋下被穿透征税或账户冻结的隐患。
本文结合实务操作经验,从基础注册要求、控股SPV架构、贸易平台架构、常见案例等几个维度,系统讲透香港公司注册和架构设计的关键要点。
一、香港公司基础注册要求
1. 注册资本
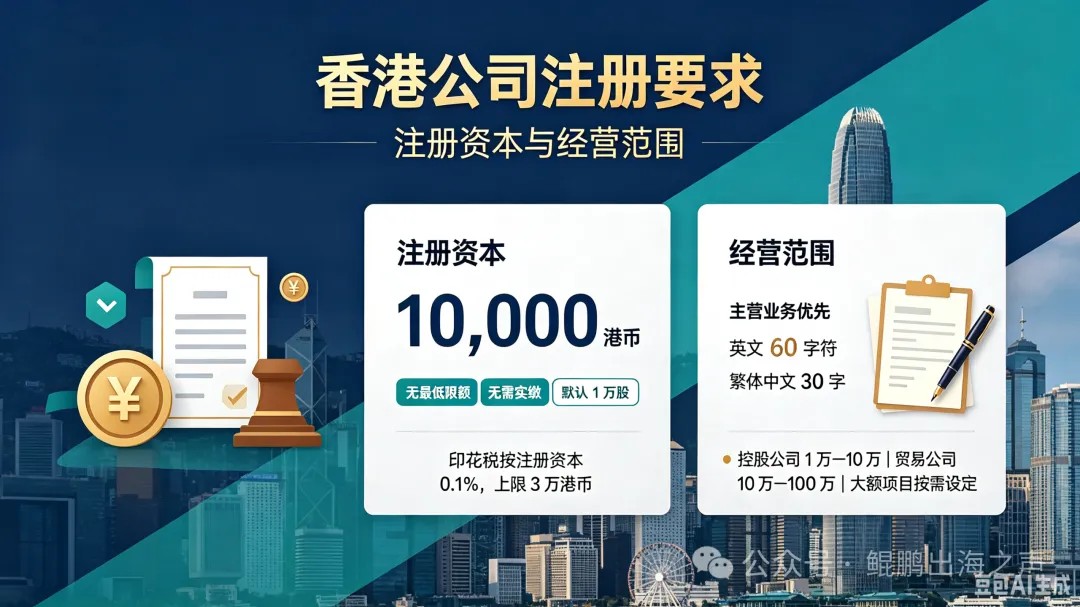
香港公司采用授权资本制、认缴制,不需要实缴。注册时只需要申报授权股本(Authorized Capital)和发行股本(Issued Capital)。
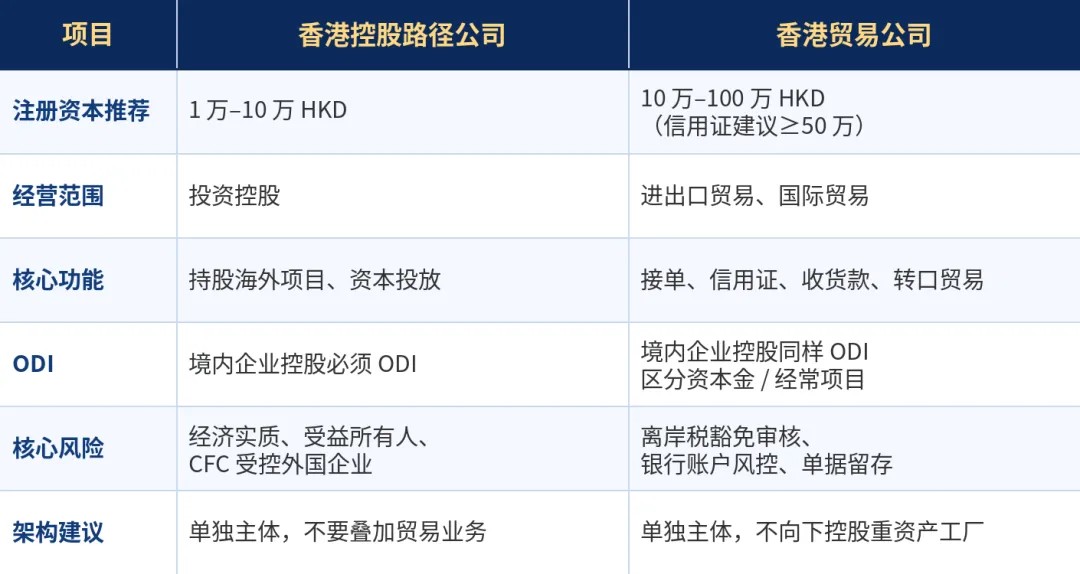
📌 建议:控股SPV或纯投资用途公司注册资本设在1万–10万港币;贸易公司设在10万–100万港币(信用证业务建议至少50万)。避免一开始注册资本设太大,否则后续股权转让印花税较高。
2. 经营范围
香港对经营范围的限制较少,公司一般可以从事任何合法业务,但仍需在公司章程(M&A)中明确。实务中常见几类:投资控股(Investment Holding)、国际贸易(International Trading)、咨询服务(Consulting Services)、知识产权持有(IP Holding)等。
📌 经营范围建议按未来实际业务方向选择,不要写太泛(如「general trading」),否则银行开户时容易被要求补充业务证明材料。
3. 股东、董事与法定要求
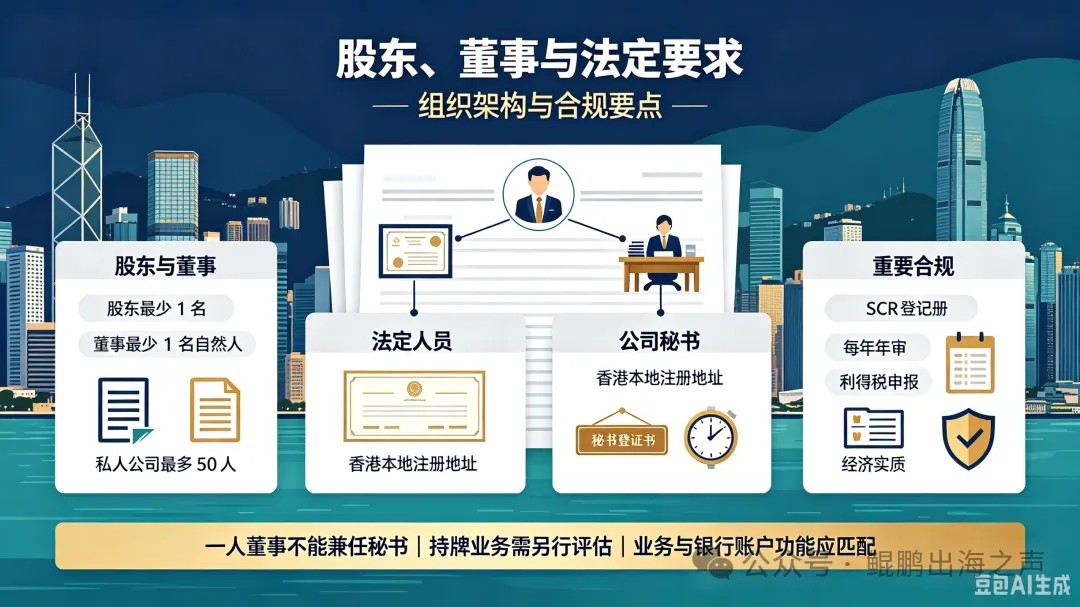
注册香港公司需要至少1名股东、1名董事(可同一人)、1名公司秘书(TCSP持牌秘书公司或香港自然人),以及一个香港注册地址。股东和董事可以是非香港居民。
⚠️ 董事不能同时兼任公司秘书;如涉及持牌业务(金融、信托、保险等),股东和董事需通过SFC/HKMA等监管机构适当人选评估。
4. 注册后合规义务
注册完成后,后续每年的维护工作主要包括:SCR(重要控制人)登记册备存、周年申报表(NAR1)、利得税报税表、商业登记证续期、经济实质申报(如涉及离岸被动收入)等。
其中需要特别注意的是,2023年起香港已加入国际税收透明化框架,离岸被动收入豁免制度(FSIE)正式实施,纯壳公司不再能通过「离岸」申报享受免税。
二、方案 A:香港控股路径公司(Holding SPV)
控股路径公司是中国企业出海最常见的架构设计:境内母公司 → ODI → 香港SPV → 海外项目公司/子公司。香港SPV主要承担「持股平台、资金归集、境外融资、分红中转」四个功能。
境内母公司 → ODI备案 → 香港控股SPV → 海外项目公司/子公司
为什么要设香港控股?
税收协定优惠:中国与香港签有税收安排,香港公司从境内收取股息按5%预提所得税(持股25%以上),而内地直接投资到大部分国家预提税通常是10%。同时香港与超过40个国家/地区签有全面性税收协定,便于海外利润回流。
资金便利:香港无外汇管制,资金进出自由,便于境外上市、发债、股权激励等资本运作。
法律与会计体系成熟:普通法体系、国际会计准则,便于对接国际投资人和并购交易。
关键风险点
⚠️ CFC(受控外国企业):境内居民企业控制的香港公司,如果在香港实际税负低于12.5%(即申请离岸豁免成功),且无合理经营需要不分配利润,税务机关有权将未分配利润视同分配征税。
⚠️ 受益所有人认定:享受中港税收安排股息5%预提税优惠,香港SPV必须满足「受益所有人」条件——有实质性经营、人员、资产、收入匹配,不能是纯壳。
⚠️ 经济实质:香港自2023年起对离岸被动收入(股息、利息、特许权使用费、处置收益)要求满足经济实质或符合参与豁免条件,否则不得享受免税。
📌 建议:控股SPV应当配置独立董事会、银行账户、本地办公地址或秘书服务、审计报税记录、合同签署等实质证据,不要只放一个注册地址就当空壳用。
三、方案 B:香港贸易公司(Trading Company)
贸易平台公司是指香港公司直接从事进出口接单、信用证结算、转口贸易、收汇付款等贸易业务,典型架构:境内工厂/供应商 → 香港贸易公司 → 海外客户。
境内供应商 → 出口报关/物流 → 香港贸易公司(签约/收汇/信用证)→ 海外客户
香港贸易公司的常见功能
接单与签约:与海外客户直接签订销售合同,降低贸易摩擦风险;信用证结算:利用香港银行信用证业务便利性做国际结算;转口/离岸贸易:货物不经过香港直接从供应商发往客户,但合同流、资金流经过香港;收付汇与外汇对冲:多币种账户自由操作。
核心税务与合规要点
利得税:香港实行两级制利得税,首200万港币利润税率8.25%,超过部分16.5%。如贸易合同在香港以外签订、货物不经香港、客户与供应商均在海外,可申请离岸利润豁免,但近年审查趋严。
离岸豁免审核趋严:税务局近年对离岸贸易公司的审查明显加强,会考察:董事会在哪里召开、合同在哪里签署、客户和供应商如何接洽、是否在香港有实际办公人员。纯单据流转、没有实际人员和业务决策支撑的贸易公司,离岸豁免被驳回概率越来越高。
转让定价:香港贸易公司留存利润需要符合独立交易原则,不能简单把全部利润留在香港而境内工厂长期微利或亏损,否则境内税务局有权做转让定价调整。
⚠️ 银行账户风控:贸易公司账户是银行反洗钱审查重点,必须留存完整业务单据(合同、发票、提单、报关单、物流单据、收付款流水),避免快进快出、与高危地区资金往来。
四、ODI / 37号文登记:绕不过去的合规门槛
很多客户最关心的一个问题是:设香港公司,到底要不要做ODI?答案是:只要是境内主体(包括公司或个人)对外投资设立香港公司并实际出资、持股、开展业务,原则上都要走对外投资登记路径。
1. 企业对外投资(ODI)
境内企业对外投资香港公司,需要取得发改委备案/核准 + 商务部《企业境外投资证书》+ 银行外汇登记,也就是俗称的「ODI三件套」。2026年7月1日起施行的《国务院关于对外投资的规定》进一步强化了监管,合规门槛只会更严不会放松。
📌 不做ODI的直接后果:境内资金无法合法汇出作为香港公司资本金,香港公司利润无法合法汇回境内,后续境外再投资、上市架构搭建都会卡壳。
2. 个人对外投资(37号文)
境内个人通过境外特殊目的公司(SPV)持有权益或融资(包括在香港设公司),需要按《个人外汇管理办法》及37号文规定办理境内居民个人境外投资外汇登记,否则后续资金进出、股权激励、境外上市都会受阻。
⚠️ 未做37号文登记,境外资金回流、分红、转股等操作都可能被银行拒绝,严重时会被定性为逃汇。
3. 资本金与经常项目区分
贸易公司虽然和控股公司一样需要ODI登记,但要注意区分资本金项目(股权投资、增资、股东借款)和经常项目(货款、服务费、佣金),两者的外汇路径和单证要求不同,不要用贸易货款去做资本金用途,也不要用资本金去付日常贸易款,否则容易被银行拦截或被外汇局核查。
五、常见案例对比
案例 1:纯控股架构(单SPV)
某浙江制造业A公司,计划在东南亚设工厂。注册香港控股公司(注册资本1万港币),A公司完成ODI后将资本金注入香港公司,香港公司再100%持股越南工厂。
优点:架构简单清晰,中港税收安排下分红预提税5%,便于后续引入外部投资者或境外重组。
风险点:香港公司需要有实际董事会决策记录、部分董事可在香港开会;利润留存香港不分配需考虑CFC风险。
案例 2:贸易+控股双公司架构
某深圳跨境电商B公司,在香港同时设立一家控股公司和一家贸易公司。控股公司持有海外商标和店铺主体,贸易公司负责接单收汇。两家公司分别在不同银行开户。
优点:业务风险隔离,贸易公司账户被风控不影响控股架构;贸易公司可根据实际业务选择离岸或在岸申报。
⚠️ 注意:两家公司之间的交易(如商标授权费、服务费)要符合独立交易原则,不能为了转移利润随意定价。
六、实操建议与常见误区
1. 注册资本不要盲目做大。香港是认缴制,但注册资本越高,未来转股印花税越高,建议按实际业务需要设置。
2. 不要一家公司既做控股又做贸易。业务和风险隔离是出海架构设计的基本原则,建议控股和贸易分别设立主体。
3. ODI/37号文早做比晚做好。资金出去之前就办好登记,不要等账户被冻结再补办,成本和难度会成倍增加。
4. 经济实质不是摆设。纯壳公司时代已经结束,香港公司要真正配置人员、保留决策记录、维护业务实质,才能经得起税务和银行审查。
5. 银行开户前准备好业务证明。合同、上下游合作意向书、网站、业务计划、董事背景资料等准备齐全,可大幅提高开户成功率。